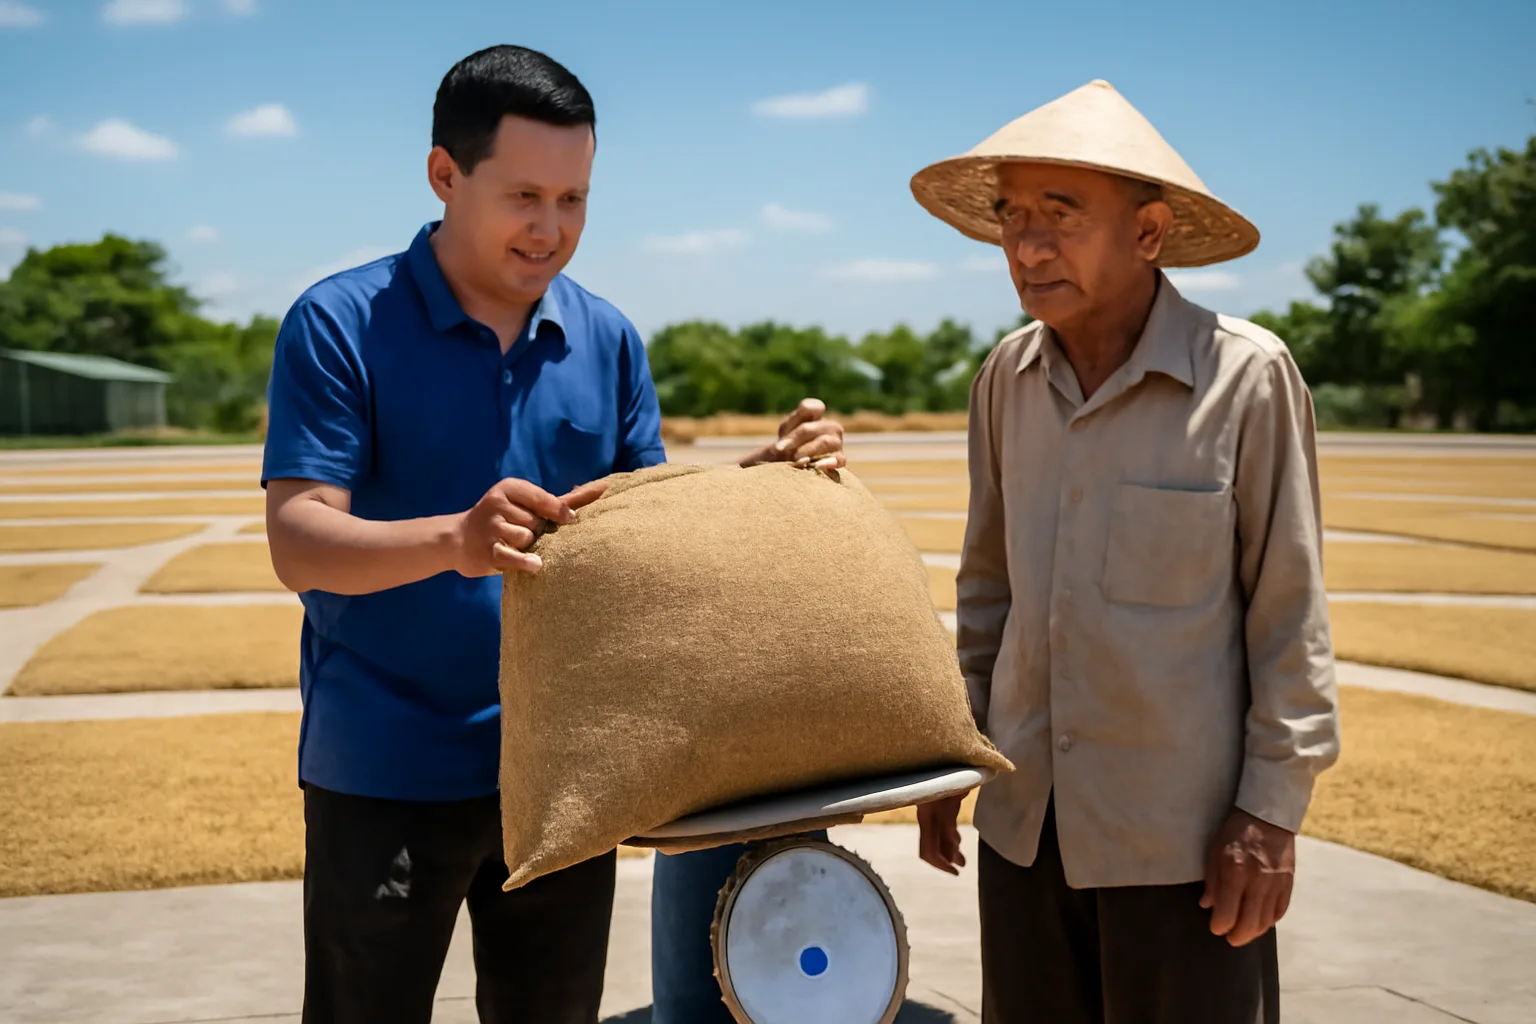
Khi doanh nghiệp mua nông sản trực tiếp của người tự trồng, tự nuôi, người bán không xuất hoá đơn. Thay vào đó, doanh nghiệp lập bảng kê thu mua theo mẫu tại văn bản hướng dẫn đang hiệu lực, kèm chứng từ cân, chứng từ trả tiền và thông tin nhận diện người bán. Trước khi chốt mua, việc cần kiểm tra không phải là mã số thuế hay trạng thái doanh nghiệp, mà là ba câu hỏi: người này có đúng là người sản xuất ra lô hàng không, lô hàng có thật và có đúng khối lượng không, và tiền có đến đúng tay người đó không.
Rủi ro lớn nhất ở mảng này là thương lái đứng tên như nông dân. Nếu người bán thực chất là người buôn đi gom hàng, thì họ đang kinh doanh và đáng lẽ phải có hoá đơn; bảng kê lập cho họ rất dễ bị loại khi kiểm tra. Bài dưới đây đi theo thứ tự việc của một buổi thu mua: trước khi hẹn, khi cân hàng, khi trả tiền và khi lưu hồ sơ.
Vì sao mua của nông dân lại khác hẳn mua của doanh nghiệp
Với nhà cung cấp là doanh nghiệp, phần lớn gánh chứng minh nằm trên hoá đơn điện tử: người bán lập, hệ thống ghi nhận, bên mua đối chiếu. Với nông dân, không có hoá đơn nên mọi chứng cứ đều do bên mua tự tạo ra. Điều đó có hai hệ quả:
- Cơ quan thuế khi kiểm tra sẽ đọc bảng kê cùng với các chứng từ đi kèm, và xem chúng có ăn khớp với nhau không: khối lượng mua so với công suất chế biến, số tiền trả so với giá thị trường cùng vụ, số người bán so với vùng nguyên liệu.
- Bảng kê không có “người bán chịu trách nhiệm cùng”. Nếu thông tin người bán sai, doanh nghiệp mua là bên duy nhất phải giải thích.
Nông sản chưa qua chế biến do chính người sản xuất bán ra thuộc nhóm không chịu thuế giá trị gia tăng ở khâu đó, nên bên mua không có thuế đầu vào để khấu trừ từ bảng kê. Cái cần giữ là chi phí mua hàng được trừ khi tính thuế thu nhập doanh nghiệp. Điều kiện chi tiết về bảng kê, về người được lập bảng kê và về chứng từ thanh toán cho người bán không có hoá đơn nằm trong văn bản hướng dẫn Luật Thuế thu nhập doanh nghiệp 67/2025/QH15 — nên đọc thẳng văn bản đang hiệu lực thay vì dùng lại mẫu cũ trong máy.
Nông dân hay thương lái: phân biệt trước khi hẹn cân
Đây là bước quan trọng nhất và cũng hay bị bỏ qua nhất, vì người đi thu mua thường chỉ quan tâm giá và chất lượng hàng. Những câu hỏi nên đặt ngay từ cuộc gọi đầu:
| Câu hỏi | Câu trả lời thường gặp ở người tự sản xuất | Câu trả lời cần hỏi thêm |
|---|---|---|
| Hàng trồng ở đâu, diện tích bao nhiêu? | Chỉ được vườn, ruộng cụ thể; khối lượng khớp với diện tích | Nói chung chung “hàng trong vùng”, khối lượng lớn bất thường so với một hộ |
| Thu hoạch lúc nào, ai làm? | Nói được lịch thu hoạch, người nhà hoặc thuê nhân công theo ngày | Không nắm lịch, chỉ nói “có hàng thì gọi” |
| Bán cho mình lần này là toàn bộ hay một phần? | Một phần hoặc toàn bộ vụ của nhà mình | Bán đều đặn nhiều lần mỗi tuần, quanh năm, nhiều loại hàng khác nhau |
| Nhận tiền vào tài khoản nào? | Tài khoản mang tên chính mình | Xin chuyển vào tài khoản người khác, hoặc chỉ nhận tiền mặt với số lớn |
Không câu trả lời nào đủ để kết luận người đó là thương lái. Có hộ trồng lớn, có hộ gom giúp hàng xóm rồi bán chung. Nhưng khi nhiều câu nằm ở cột phải, cách xử lý đúng là đề nghị người đó bán qua hình thức có hoá đơn — đăng ký hộ kinh doanh hoặc bán qua hợp tác xã — thay vì cố đưa vào bảng kê. Nếu mỗi người gom đứng tên thay cho nhiều hộ, hãy mua trực tiếp từng hộ và lập bảng kê cho đúng từng người.
Giấy tờ cần có trước khi cân hàng
Chuẩn bị trước buổi thu mua giúp tránh cảnh cân xong mới đi xin thông tin, lúc người bán đã sốt ruột muốn nhận tiền. Bộ tối thiểu:
- Thông tin nhận diện người bán: họ tên, số định danh cá nhân, địa chỉ thường trú, số điện thoại. Chụp căn cước hai mặt khi người bán đồng ý, và nói rõ dùng để làm chứng từ thu mua.
- Thông tin nơi sản xuất: thôn, xã, loại cây trồng hoặc vật nuôi, diện tích hoặc quy mô ước tính do người bán tự khai. Không cần giấy chứng nhận quyền sử dụng đất, nhưng ghi lại lời khai là có ích khi đối chiếu khối lượng.
- Thoả thuận mua bán: với lô nhỏ mua một lần, một phiếu mua hàng có chữ ký hai bên ghi loại hàng, đơn giá, cách trừ tạp chất, độ ẩm là đủ. Với hộ bán nhiều lần trong vụ, nên có một hợp đồng khung.
- Tiêu chuẩn chất lượng và cách trừ hao viết ra trước, không chỉ nói miệng. Tranh chấp phổ biến nhất ở thu mua nông sản là độ ẩm và tạp chất, và nó thường kéo theo sửa giá sau khi đã ghi phiếu.
Một số doanh nghiệp xin thêm xác nhận của chính quyền địa phương rằng người bán trực tiếp sản xuất. Đây là chứng cứ bổ sung tốt ở vùng nguyên liệu ổn định, nhưng không thay được việc bên mua tự hỏi và tự ghi chép như trên.
Khi cân và nhận hàng: tạo chứng cứ ngay tại chỗ
Chứng cứ tạo ra lúc giao nhận có giá trị hơn mọi giấy tờ bổ sung về sau. Ở buổi cân:
- Phiếu cân ghi ngày giờ, biển số xe chở hàng nếu có, khối lượng tổng, khối lượng trừ bì, trừ ẩm, khối lượng tính tiền; hai bên cùng ký.
- Người cân và người ghi phiếu nên là hai người, và người ghi không phải người trả tiền.
- Ảnh lô hàng tại nơi cân, chụp bằng thiết bị của doanh nghiệp để giữ được thời gian chụp. Không cần nhiều, hai ba ảnh mỗi lô là đủ.
- Phiếu nhập kho lập cùng ngày, khối lượng khớp với phiếu cân. Hàng đi thẳng vào dây chuyền mà không qua kho cũng nên có chứng từ giao nhận nội bộ.
Cái sai hay gặp là gộp nhiều người bán vào một phiếu cân vì hàng về cùng một xe. Tách phiếu theo từng người ngay tại chỗ, nếu không thì sau này không thể lập bảng kê đúng người.
Trả tiền cho người bán thế nào để giao dịch đứng vững
Tiền là mắt xích mà cơ quan thuế tin nhất, vì nó để lại dấu vết ở bên thứ ba là ngân hàng. Nguyên tắc:
- Chuyển khoản vào tài khoản mang tên chính người bán ghi trên bảng kê. Nội dung chuyển khoản ghi ngắn: tên hàng, số phiếu cân.
- Không chuyển cho người nhà, người gom hộ dù người bán yêu cầu. Nếu thật sự cần, phải có giấy uỷ quyền nhận tiền có chữ ký người bán, lưu cùng phiếu.
- Tiền mặt chỉ nên dùng cho khoản nhỏ, có phiếu chi ký nhận của đúng người bán. Quy định về chứng từ thanh toán khi mua hàng không có hoá đơn có điểm riêng — tra ở văn bản hướng dẫn thuế thu nhập doanh nghiệp đang hiệu lực, đừng dựa vào thói quen cũ.
- Không trả trước lớn khi chưa cân hàng. Đặt cọc cho vụ sau là tập quán ở nhiều vùng, nhưng nên có giấy nhận cọc và giới hạn theo hạn mức nội bộ.
Một điều cần nói thẳng: chia nhỏ tiền trả cho một người thành nhiều người đứng tên khác nhau để “cho đẹp” bảng kê là tạo chứng từ không đúng thực tế. Khi cơ quan thuế đối chiếu với sao kê và lời khai của người bán, phần đó sẽ bị loại và kéo theo nghi ngờ cho cả bảng kê.
Lập và lưu bảng kê thu mua
Bảng kê là bản tổng hợp, không phải nơi tạo ra số liệu. Mỗi dòng trên bảng kê phải lần ngược được về một phiếu cân, một phiếu nhập kho và một chứng từ trả tiền.
| Việc | Ai làm | Nhịp |
|---|---|---|
| Nhập thông tin người bán, số phiếu cân, khối lượng, đơn giá | Nhân viên thu mua | Cuối mỗi ngày thu mua |
| Đối chiếu bảng kê với phiếu nhập kho và sao kê ngân hàng | Kế toán | 10 ngày một lần trong mùa vụ |
| Ký duyệt bảng kê, kiểm tra ngẫu nhiên vài người bán | Kế toán trưởng hoặc giám đốc | Cuối tháng |
| Đóng tập hồ sơ theo tháng: bảng kê, phiếu cân, ảnh, chứng từ trả tiền | Kế toán | Cuối tháng |
Chứng từ dùng để ghi sổ lưu ít nhất 10 năm theo Luật Kế toán. Bản chụp căn cước người bán là dữ liệu cá nhân: chỉ người phụ trách được mở, không gửi qua nhóm trò chuyện, không để lẫn trong thư mục dùng chung.
Tự kiểm tra ở đâu
Mua của nông dân thì không có trang tra cứu nào xác nhận “người này là nông dân”. Việc tự kiểm tra nằm ở chỗ khác:
- Đối chiếu khối lượng mua của từng người trong cả vụ với diện tích họ tự khai. Một hộ khai hai sào mà bán lượng hàng của vài chục héc-ta là chỗ cần hỏi lại.
- Tra xem người bán có đăng ký hộ kinh doanh không. Nếu người đó đã có mã số thuế hộ kinh doanh cho đúng mặt hàng này, nên đề nghị họ xuất hoá đơn. Có thể tra nhanh tên, mã trên trang tra cứu doanh nghiệp của Thuế Số (thueso.com/tra-cuu) — hồ sơ ghi nguồn và ngày ghi nhận; còn trạng thái chính thức xem trên trang tra cứu thông tin người nộp thuế của cơ quan thuế.
- Tài khoản thuế điện tử của doanh nghiệp: xem lại tờ khai quyết toán các năm trước đã kê chi phí mua hàng không hoá đơn thế nào, để năm nay làm nhất quán.
- Cơ quan thuế quản lý: khi bắt đầu một vùng thu mua mới hoặc một mặt hàng mới, hỏi trước về cách lập bảng kê cho đúng loại hàng thay vì đợi tới lúc kiểm tra.
Câu hỏi thường gặp
Mua của hợp tác xã thì có phải lập bảng kê không?
Hợp tác xã là tổ chức kinh tế có mã số thuế, nên thông thường họ lập hoá đơn khi bán. Nếu hợp tác xã chỉ đứng ra kết nối để doanh nghiệp mua thẳng từ từng xã viên, thì phải xác định rõ ai là người bán trên chứng từ, tránh nửa hoá đơn nửa bảng kê cho cùng một lô.
Người bán không có tài khoản ngân hàng thì làm sao?
Có thể trả tiền mặt với phiếu chi có chữ ký đúng người bán, kèm bản chụp căn cước. Nhưng nên khuyến khích người bán mở tài khoản cho vụ sau, vì chứng từ ngân hàng mạnh hơn phiếu chi rất nhiều khi phải giải trình.
Nông sản đã sơ chế như phơi khô, xát vỏ thì còn lập bảng kê được không?
Sơ chế thông thường do chính người sản xuất làm vẫn được coi là sản phẩm chưa qua chế biến trong nhiều trường hợp. Ranh giới giữa sơ chế và chế biến phụ thuộc từng mặt hàng; nên tra văn bản hướng dẫn thuế giá trị gia tăng đang hiệu lực hoặc hỏi cơ quan thuế quản lý với mặt hàng cụ thể.
Một người bán hàng của cả nhà gồm bố mẹ và anh em thì ghi tên ai?
Ghi tên người trực tiếp giao hàng và nhận tiền, đồng thời người đó phải là người trong hộ sản xuất ra lô hàng. Nếu mỗi thành viên có ruộng riêng và bán riêng, tách phiếu cân và bảng kê theo từng người.
Có cần gửi bảng kê cho cơ quan thuế hằng tháng không?
Bảng kê được lập và lưu tại doanh nghiệp làm chứng từ ghi sổ; việc nộp kèm hồ sơ khai thuế hay không theo quy định hiện hành về hồ sơ khai thuế. Dù không phải nộp, vẫn nên đóng tập theo tháng để khi được yêu cầu có thể xuất trình ngay.
Người bán không muốn cho chụp căn cước thì có mua tiếp không?
Có thể ghi thông tin từ căn cước với sự đồng ý của người bán mà không chụp. Nhưng nếu người bán từ chối cả việc cung cấp họ tên và số định danh, doanh nghiệp không có cách nào lập bảng kê hợp lệ, nên cân nhắc dừng mua qua hình thức này.